O afacere poate raporta venituri consistente și, totuși, să nu valoreze atât cât pare la prima vedere. Motivul este simplu: vânzările facturate nu se transformă automat în bani disponibili pentru salarii, furnizori, taxe, investiții sau rambursarea datoriilor. Atunci când stabilești prețul unei firme, cash-flow-ul arată mai clar cât de sănătos este modelul de business și cât numerar poate genera acesta pentru proprietar sau pentru un investitor. Evaluarea bazată pe fluxul de numerar te ajută să separi o companie cu activitate intensă de una care produce efectiv valoare financiară.
De ce veniturile mari nu stabilesc singure valoarea unei firme
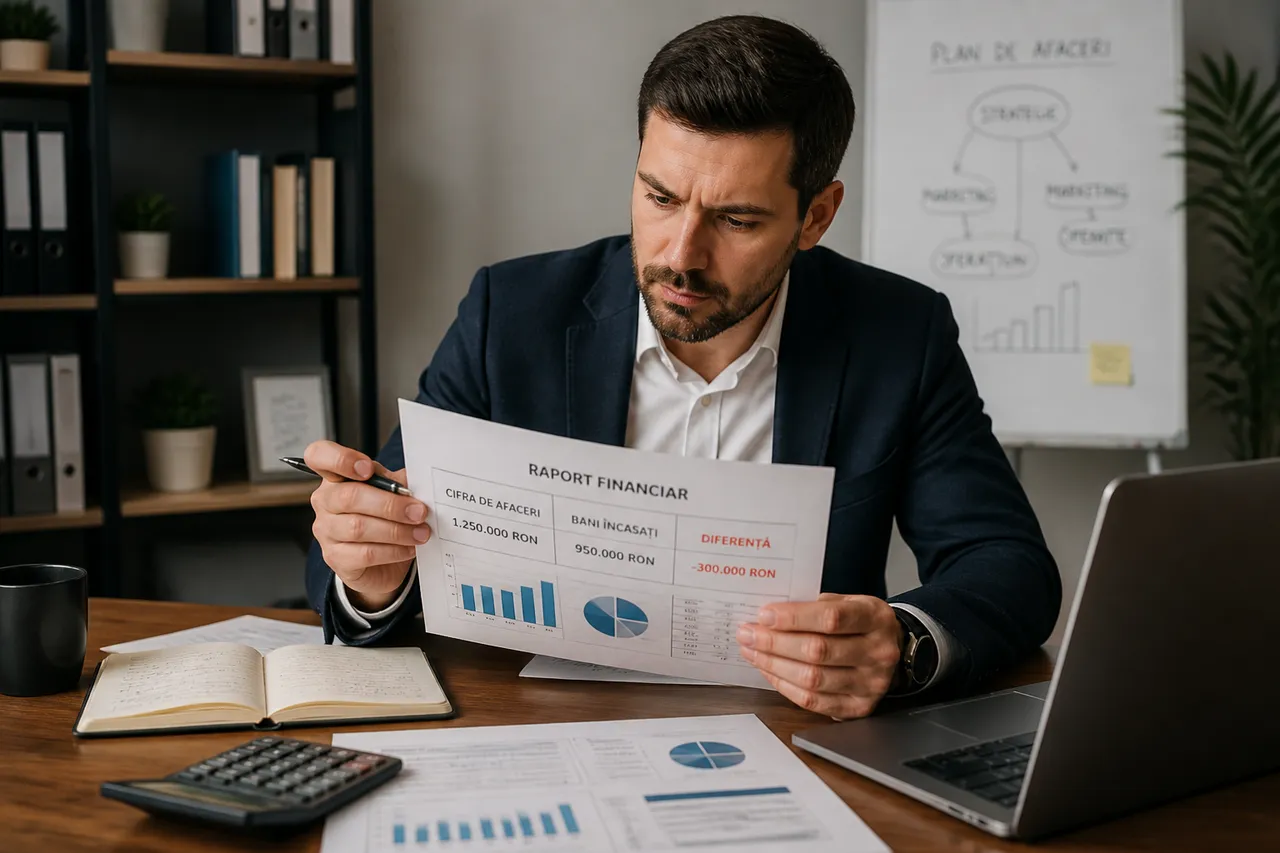
Cifra de afaceri măsoară valoarea vânzărilor înregistrate, nu momentul în care banii intră în contul companiei. Dacă vinzi cu plata la termen, venitul poate apărea în rezultatele contabile înainte ca firma să aibă numerarul necesar pentru obligațiile curente. În acest interval, businessul poate arăta bine în rapoarte, dar poate fi vulnerabil din punct de vedere al lichidității.
Imaginează-ți două companii care facturează sume similare. Prima încasează rapid, are stocuri bine controlate și își plătește furnizorii după ce colectează banii de la clienți. A doua vinde mult, dar acceptă termene lungi de plată, finanțează stocuri costisitoare și suportă întârzieri la încasare. Pentru un cumpărător, cele două firme nu au aceeași valoare, chiar dacă veniturile raportate sunt apropiate.
Cash-flow-ul relevant pentru evaluare urmărește banii care rămân după cheltuielile necesare funcționării. Nu este suficient să privești volumul vânzărilor sau profitul contabil izolat, ci trebuie să înțelegi cât numerar produce activitatea și cât din acesta poate fi folosit fără să afecteze operațiunile. O firmă atractivă generează fluxuri de numerar repetabile, explicabile și susținute de un model comercial clar.
Ce cash-flow folosești atunci când estimezi prețul
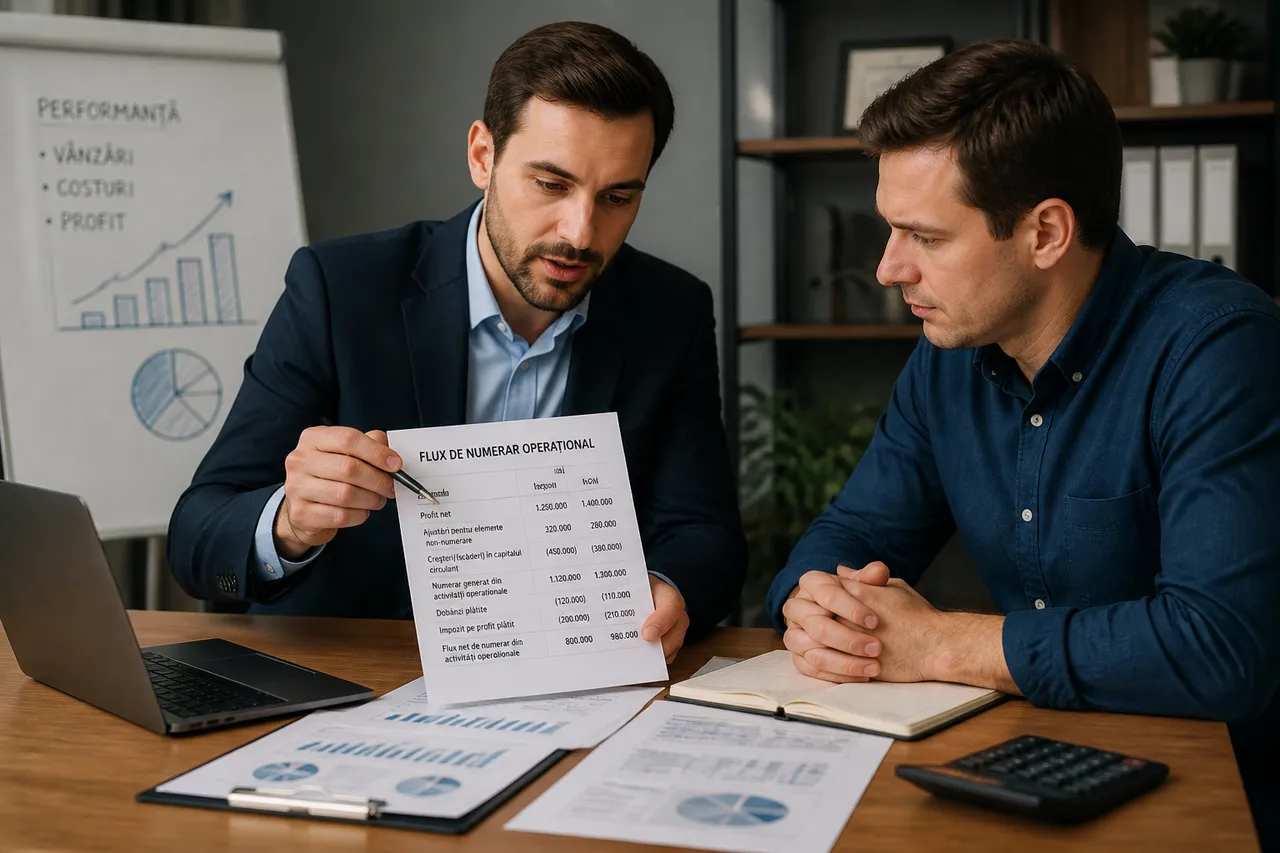
Pentru o evaluare comercială, punctul de plecare este de regulă cash-flow-ul operațional. Acesta arată capacitatea activității principale de a produce bani din relația cu clienții și furnizorii, înainte ca deciziile de finanțare să distorsioneze imaginea. O companie care generează constant numerar din operațiunile sale este mai ușor de susținut și de finanțat decât una care depinde permanent de împrumuturi sau de aporturi ale asociaților.
Analiza trebuie să includă intrările efective și ieșirile efective, nu doar facturile emise sau cheltuielile înregistrate. Încasările de la clienți, plățile către furnizori, salariile, taxele, chiria și costurile recurente influențează direct suma disponibilă. Separat, achiziția de echipamente, software sau alte active intră în fluxul de investiții, iar creditele, rambursările și aporturile de capital țin de fluxul de finanțare.
Un cash-flow excepțional obținut din vânzarea unui activ nu trebuie confundat cu performanța normală a firmei. La fel, o perioadă în care proprietarul amână plățile către furnizori poate crea temporar impresia unui flux sănătos, fără ca modelul să fie cu adevărat solid. Înainte să folosești cash-flow-ul pentru calcularea prețului, separă rezultatele recurente de evenimentele ocazionale și de deciziile care nu pot fi repetate.
Merită să normalizezi fluxul de numerar pentru a vedea ce ar rămâne după schimbarea proprietarului. Poți verifica dacă există cheltuieli personale plătite de firmă, costuri excepționale, remunerații neobișnuite sau contracte care depind exclusiv de antreprenor. Normalizarea nu înseamnă cosmetizarea rezultatelor, ci reconstruirea unei imagini realiste asupra banilor pe care i-ar putea genera compania în condiții obișnuite.
Cum se transformă cash-flow-ul într-un preț de vânzare
Principiul este direct: un investitor plătește pentru capacitatea viitoare a companiei de a genera numerar, nu doar pentru activitatea deja realizată. În practică, cash-flow-ul normalizat este analizat împreună cu un multiplu care reflectă riscul, stabilitatea și perspectivele afacerii. Cu cât fluxul este mai previzibil și mai puțin dependent de o singură persoană sau de un singur client, cu atât argumentul pentru un preț mai bun devine mai puternic.
Același nivel de cash-flow poate susține prețuri diferite pentru două firme. O companie cu venituri recurente, clienți diversificați, procese documentate și marje stabile prezintă un risc mai ușor de controlat. O firmă cu încasări fluctuante, contracte fragile, stocuri greu de valorificat sau dependență de implicarea directă a fondatorului va fi evaluată mai prudent.
În discuția despre preț trebuie să separi valoarea operațională de situația financiară preluată. Datoriile, disponibilitățile, capitalul de lucru necesar și investițiile urgente pot modifica suma pe care cumpărătorul este dispus să o plătească. O afacere care generează cash, dar are nevoie imediată de finanțare pentru a-și susține stocurile sau pentru a-și înlocui echipamentele, nu oferă același beneficiu net ca una care funcționează fără presiuni majore.
Poți privi analiza prin câteva întrebări esențiale:
- Cât din cash-flow provine din activitatea recurentă și cât din operațiuni ocazionale?
- În cât timp se transformă vânzările în încasări reale?
- Ce sumă trebuie reinvestită pentru ca firma să-și păstreze capacitatea de a produce venituri?
- Cât de mult depinde fluxul de numerar de antreprenor, de un client sau de un furnizor?
Aceste răspunsuri te ajută să negociezi pe baze economice, nu pe impresia creată de o cifră de afaceri spectaculoasă. Pentru vânzător, ele evidențiază ce trebuie îmbunătățit înainte de tranzacție, iar pentru cumpărător, reduc riscul de a plăti pentru venituri care nu se transformă în numerar.
Ce poate crește sau reduce valoarea bazată pe cash-flow
Predictibilitatea este unul dintre cele mai importante argumente în evaluare. Contractele recurente, portofoliul diversificat și un proces clar de vânzare fac mai ușor de estimat intrările viitoare. În schimb, dependența de proiecte rare, de negocieri ad-hoc sau de câțiva clienți mari poate amplifica riscul și poate determina investitorul să aplice o abordare mai conservatoare.
Controlul capitalului de lucru are, de asemenea, un rol major. Încasările întârziate, stocurile supradimensionate și plățile dezechilibrate către furnizori consumă numerar chiar și atunci când vânzările cresc. O firmă care urmărește constant creanțele, negociază responsabil termenele și cumpără în funcție de cererea reală își poate proteja cash-flow-ul fără să urmărească exclusiv creșterea veniturilor.
Calitatea informațiilor financiare influențează încrederea cumpărătorului. Rapoartele trebuie să permită reconcilierea dintre facturare, încasări, plăți, profit și soldul disponibil. Dacă explicațiile sunt incomplete sau datele sunt dispersate în fișiere greu de verificat, procesul de due diligence devine mai lent, iar riscul perceput poate apăsa asupra prețului.
Tehnologia poate îmbunătăți disciplina de monitorizare, mai ales când centralizează ofertele, contractele, clienții și stadiul încasărilor. Un CRM nu înlocuiește analiza financiară, însă îți poate oferi o imagine mai bună asupra vânzărilor care urmează să fie convertite și asupra riscului de a construi previziuni pe oportunități nesigure. Cu date actualizate, poți testa mai ușor scenarii optimiste, realiste și prudente.
Cum te pregătești pentru o evaluare credibilă
Începe cu o imagine clară a fluxurilor de numerar pe activități operaționale, investiții și finanțare. Nu te limita la soldul contului bancar, deoarece acesta poate include bani împrumutați, aporturi temporare sau sume rezervate pentru obligații viitoare. Important este să înțelegi sursa fiecărei intrări și motivul fiecărei ieșiri.
Verifică apoi calitatea veniturilor și a încasărilor. Compară facturile cu plățile efective, analizează clienții care întârzie și observă dacă profitul se regăsește în numerar. O diferență persistentă între rezultatul contabil și cash-flow este un semnal care trebuie explicat înainte de orice discuție despre preț.
Pregătește și o proiecție realistă, bazată pe contracte active, comportamentul istoric al clienților, costurile recurente și investițiile necesare. Nu construi valoarea pe promisiuni comerciale care nu au fost validate sau pe creșteri imposibil de susținut cu resursele actuale. Un scenariu prudent, argumentat și ușor de verificat poate fi mai convingător decât o estimare optimistă.
Lucrează cu un contabil, un evaluator sau un consultant financiar atunci când tranzacția are o miză importantă și documentele sunt complexe. Cere o analiză a cash-flow-ului normalizat, a datoriilor, a capitalului de lucru și a riscurilor comerciale, apoi folosește rezultatele pentru a stabili un interval de negociere realist. Monitorizează lunar încasările și plățile, astfel încât prețul afacerii să fie susținut de performanța reală, nu doar de veniturile raportate.
Construiește-ți decizia de preț pornind de la numerarul pe care firma îl poate genera constant și verifică separat investițiile, datoriile și riscurile care pot diminua această valoare. Dacă îți gestionezi cash-flow-ul cu disciplină și păstrezi date financiare verificabile, vei negocia mai bine atât vânzarea, cât și finanțarea sau dezvoltarea afacerii.