Asigurarea pentru insolvența agenției de turism este instrumentul prin care poți limita efectele financiare ale neexecutării unui pachet turistic și poți proteja călătorii care au plătit servicii înainte de plecare. Polița nu înlocuiește buna administrare a afacerii, verificarea partenerilor sau respectarea obligațiilor contractuale, însă poate furniza mecanismul necesar pentru rambursarea unor sume și pentru acoperirea repatrierii. Pentru antreprenor, documentul trebuie tratat ca parte a sistemului de conformare, nu ca o formalitate administrativă.
Ce acoperă polița de asigurare a agenției de turism
Polița are ca obiect protejarea turistului în situația în care agenția nu își mai poate executa obligațiile, ca urmare a insolvabilității sau a falimentului. Cadrul descris de Ordinul nr. 235/2001 privește asigurarea turiștilor pentru rambursarea cheltuielilor de repatriere și a sumelor achitate pentru servicii turistice. Beneficiarul protecției este turistul, iar asiguratul este societatea comercială înregistrată în România care deține licența de turism.
Repatrierea se referă la cheltuielile suportate după întreruperea derulării contractului de comercializare a pachetului turistic, pentru revenirea la punctul originar de plecare din România. Condiția descrisă în cadrul poliței urmărește un transport cu un nivel de confort și un cost comparabile cu cele prevăzute în serviciile contractate. Prin urmare, acoperirea nu trebuie confundată cu o despăgubire generală pentru orice pierdere financiară sau neplăcere suferită de călător.
În practică, diferența dintre insolvabilitate și simpla întârziere a agenției contează. O problemă operațională, o modificare a programului sau un litigiu comercial nu activează automat mecanismul poliței. Pentru analizarea unei solicitări vor conta situația agenției, contractul încheiat, plățile efectuate, serviciile neprestate și documentele care demonstrează legătura dintre prejudiciu și evenimentul asigurat.
Ce responsabilități ai ca antreprenor
Dacă administrezi o agenție de turism, trebuie să tratezi polița ca pe un document operațional, conectat la licența de turism, la contractele cu turiștii și la fluxurile de încasări. Nu este suficient să existe o poliță arhivată; trebuie să verifici dacă titularul, activitatea descrisă și perioada de valabilitate corespund realității comerciale. Orice schimbare relevantă în structura afacerii sau în modul de vânzare a serviciilor trebuie analizată împreună cu brokerul, asigurătorul și specialistul juridic.
O altă responsabilitate privește informarea corectă a călătorilor. Contractul de comercializare a pachetului turistic trebuie să identifice clar părțile, serviciile cumpărate, prețul, condițiile aplicabile și documentele care însoțesc tranzacția. Nu prezenta polița drept garanție pentru orice tip de incident și nu promite recuperarea automată a tuturor sumelor; acoperirea se verifică prin raportare la condițiile de asigurare și la situația concretă.
Trebuie să păstrezi o evidență coerentă a contractelor, plăților, facturilor, comunicărilor și modificărilor solicitate de client. În cazul unei dificultăți financiare, reacția rapidă reduce riscul ca turistul să rămână fără informații sau fără opțiuni practice. Comunicarea trebuie să fie documentată, iar agenția trebuie să evite încasarea unor sume noi atunci când știe că nu mai poate presta serviciile promise.
Gestionarea responsabilă presupune și separarea clară a banilor încasați, urmărirea obligațiilor către furnizori și identificarea din timp a blocajelor de lichiditate. Insolvența nu apare întotdeauna fără semnale: plăți întârziate, notificări repetate de la parteneri, rezervări neconfirmate sau imposibilitatea de a furniza documentele promise indică necesitatea unei evaluări urgente. Consultarea avocatului, a contabilului și a specialistului în insolvență poate ajuta la stabilirea pașilor legali înainte ca situația să afecteze un număr mai mare de călători.
Documentele care susțin solicitarea de despăgubire
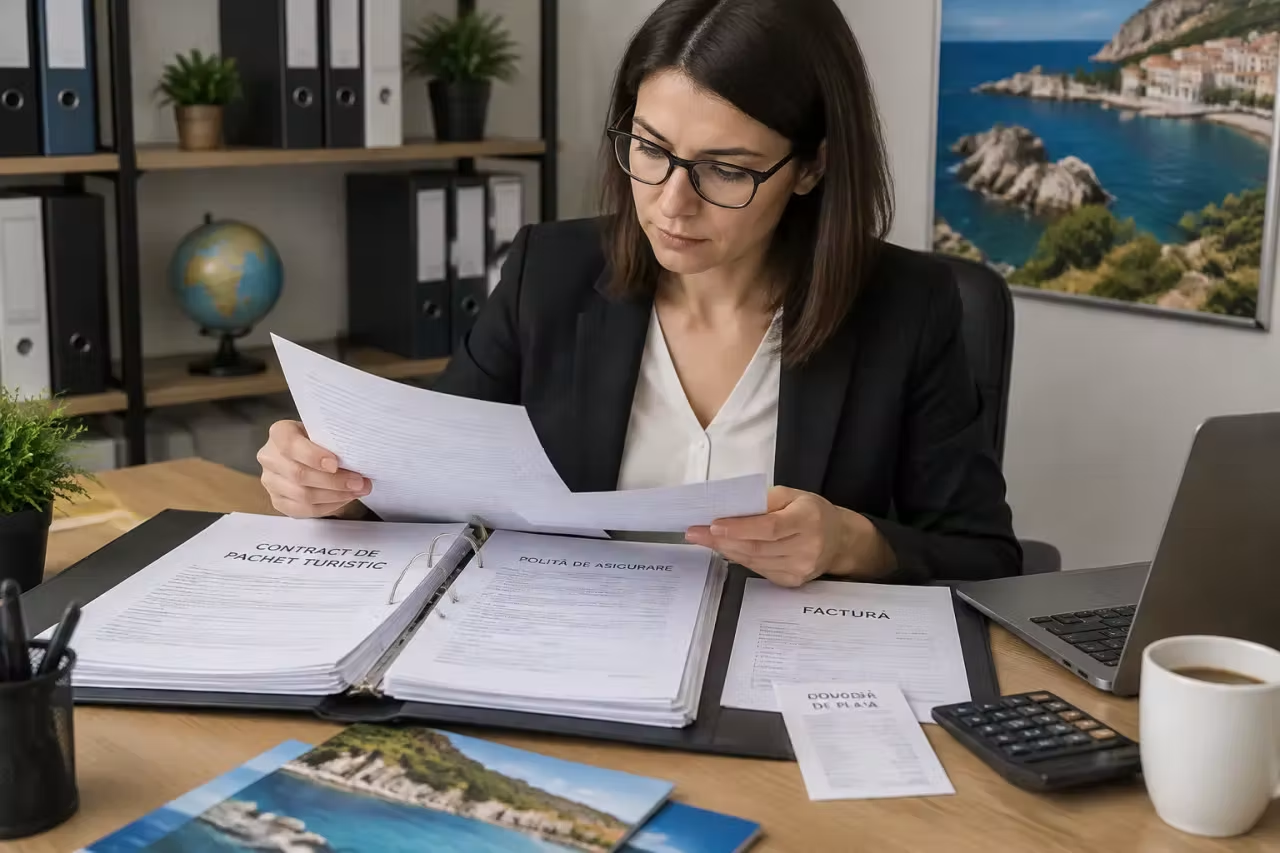
Documentația trebuie să permită identificarea clientului, a agenției, a serviciilor cumpărate și a prejudiciului. Pentru antreprenor, aceeași disciplină documentară permite răspunsuri rapide și reduce disputele privind sumele încasate sau serviciile promise. Documentele originale se păstrează în siguranță, iar copiile transmise asigurătorului trebuie să fie lizibile și complete.
În funcție de procedura aplicabilă și de cerințele asigurătorului, dosarul poate include:
- polița de asigurare și datele agenției titulare;
- contractul de comercializare a pachetului de servicii turistice;
- factura, ordinul de plată, extrasul de cont sau altă dovadă a achitării;
- documentele de identificare ale turistului și datele de contact;
- confirmările de rezervare, biletele și comunicările cu agenția;
- notificările privind anularea, întreruperea sau neexecutarea serviciilor;
- documentele privind cheltuielile de repatriere, dacă întoarcerea a fost plătită separat;
- orice informare oficială referitoare la insolvabilitate, faliment sau deschiderea procedurii judiciare.
Nu presupune că o captură de ecran sau o conversație informală va înlocui contractul și dovada plății. Acestea pot completa dosarul, dar analiza se bazează pe o imagine documentară coerentă. Dacă ai vândut pachetul printr-un intermediar, păstrează și documentele care arată cine a încasat banii, cine a încheiat contractul și ce rol a avut fiecare societate.
Cum gestionezi corect o situație de insolvență
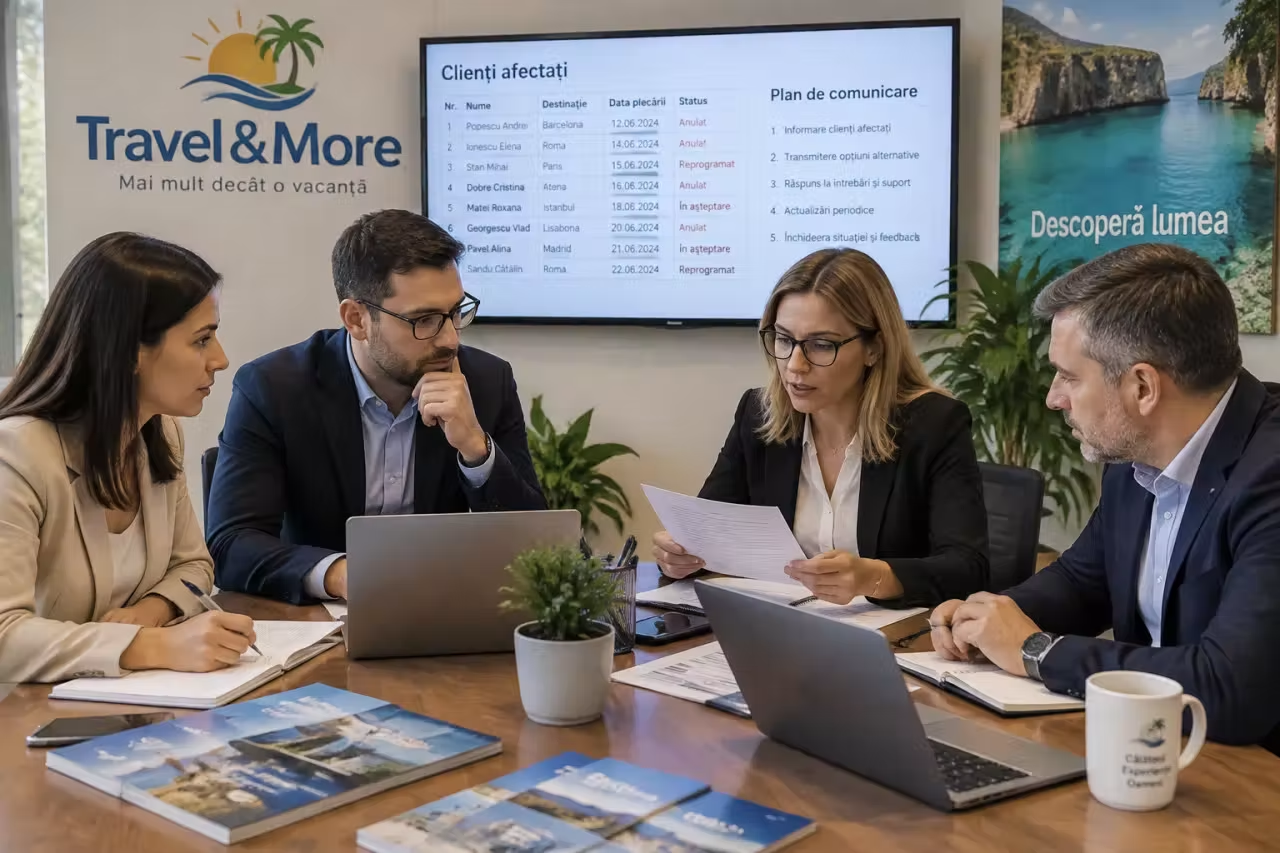
Primul pas este să identifici exact serviciile afectate și persoanele care au plătit, apoi să oprești transmiterea unor informații incerte. Călătorii trebuie să primească o comunicare clară despre starea contractului, despre documentele disponibile și despre modalitatea de contact. Mesajele contradictorii pot amplifica prejudiciul și pot compromite încrederea în agenție, chiar înainte de stabilirea situației juridice.
În paralel, verifică polița, condițiile de asigurare și datele asigurătorului. Notificarea trebuie pregătită pe baza documentelor, nu a estimărilor verbale. Pentru fiecare client, construiește un dosar individual care să lege suma achitată de contractul concret și să distingă serviciile prestate de cele rămase neexecutate.
Dacă există deja o procedură de insolvență, creanțele pot necesita și demersuri în cadrul dosarului judiciar, inclusiv formularea unei cereri de înscriere la masa credală. Polița și procedura de insolvență sunt mecanisme diferite: prima poate acoperi riscurile în limitele și condițiile sale, în timp ce masa credală privește recuperarea creanțelor de la societatea aflată în procedură. Pentru alegerea demersului potrivit, analizează documentele cu un avocat familiarizat cu dreptul comercial și cu insolvența.
Nu transfera automat responsabilitatea către asigurător. Agenția rămâne obligată să colaboreze, să furnizeze informații corecte și să nu ascundă contracte, încasări sau comunicări relevante. Dacă apar suspiciuni că deciziile conducerii au contribuit la agravarea pasivului, răspunderea administratorului poate deveni o chestiune distinctă, analizată în cadrul procedurii judiciare.
Greșeli care pot crește riscul pentru afacere
O greșeală frecventă este verificarea poliței doar la momentul obținerii licenței, fără o revizuire atunci când se schimbă activitatea agenției. Vânzarea unor servicii suplimentare, utilizarea unor intermediari sau modificarea fluxului de încasare pot crea diferențe între realitatea comercială și documentele de asigurare. Cere confirmări scrise atunci când ai nelămuriri și arhivează discuțiile cu asigurătorul ori brokerul.
O altă eroare este prezentarea protecției într-o manieră excesiv de largă. Formula „toți banii sunt garantați” poate induce călătorul în eroare și poate produce reclamații atunci când polița acoperă doar anumite cheltuieli, în anumite condiții. Folosește explicații precise, atașează documentele relevante și delimitează clar obligațiile agenției de mecanismul de despăgubire.
De asemenea, nu amâna reacția atunci când apar dificultăți de plată sau servicii neconfirmate. Păstrează evidența actualizată, notifică partenerii relevanți, documentează discuțiile cu turiștii și solicită rapid o evaluare juridică. O procedură internă bine stabilită poate transforma o criză dezorganizată într-un proces verificabil, cu responsabilități clare și informații utile pentru fiecare client.
Verifică periodic valabilitatea poliței, concordanța dintre aceasta și activitatea agenției, precum și capacitatea echipei de a furniza documentele necesare unui client afectat. Pentru decizii privind despăgubirea, insolvența sau răspunderea administratorului, folosește forma actualizată a actelor aplicabile și cere o opinie juridică adaptată situației concrete.