Micul dejun inclus și costurile operaționale invizibile pentru afacerea ta
Micul dejun inclus poate diferenția un hotel, o pensiune sau un furnizor de cazare într-o piață în care clientul compară rapid prețul și beneficiile. Totuși, costul acestui serviciu nu se limitează la valoarea alimentelor puse pe bufet: intră în calcul timpul angajaților, energia, apa, spațiul ocupat, pierderile, aprovizionarea, curățenia și riscul de a produce mai mult decât se consumă. Pentru tine, provocarea managerială este să transformi aceste resurse greu de observat în indicatori clari, urmăriți constant și legați de decizii comerciale.
Ce include de fapt costul unui mic dejun oferit gratuit
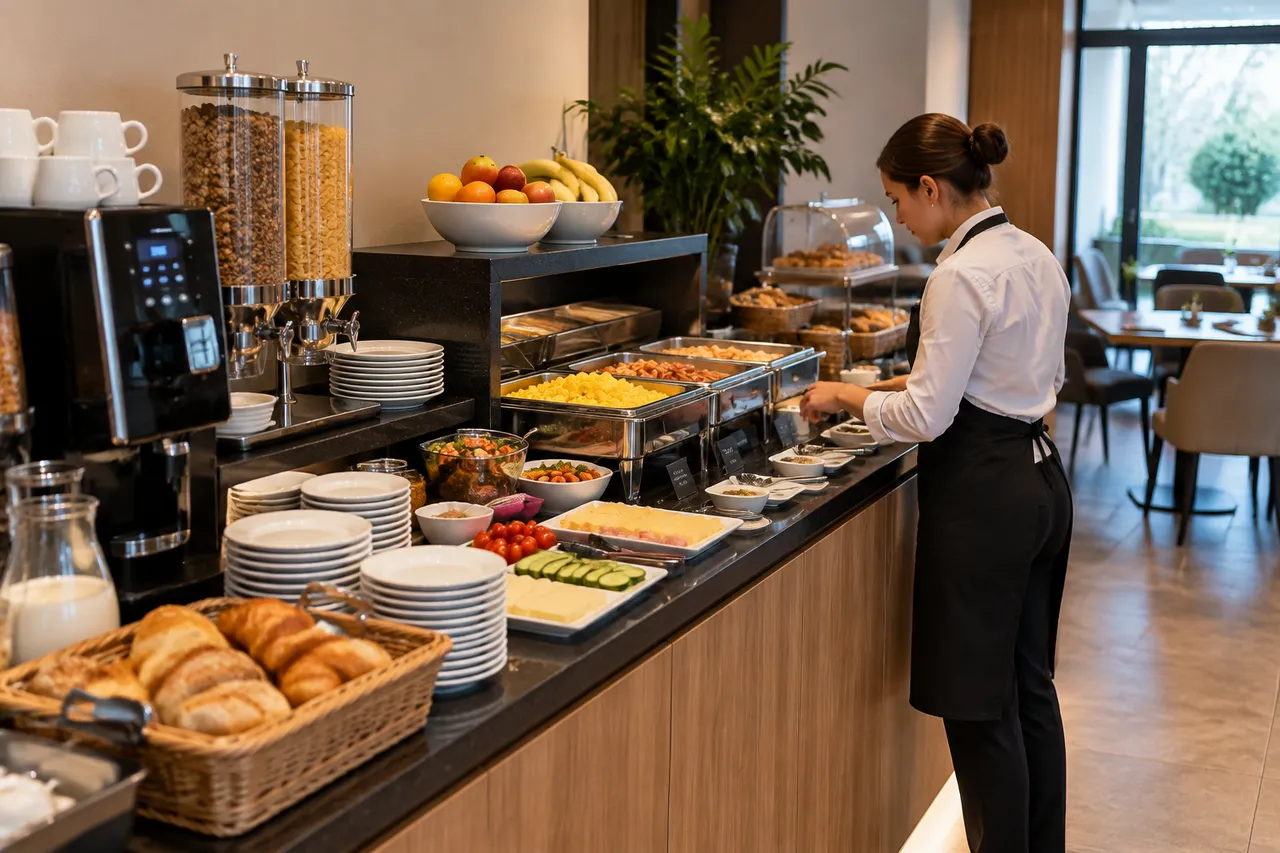
Atunci când promovezi o cameră cu mic dejun inclus, costul este absorbit în tariful total și devine mai puțin vizibil pentru client. Pentru compania ta, însă, fiecare porție presupune materii prime, recepția mărfii, depozitare, pregătire, expunere și refacerea bufetului. Chiar și produsele cu valoare unitară redusă pot genera un cost semnificativ atunci când sunt cumpărate în cantități nepotrivite sau manipulate ineficient.
Forța de muncă este una dintre cele mai ușor de omis componente. Nu trebuie să urmărești doar persoana care gătește, ci și timpul alocat comenzilor, verificării stocurilor, pregătirii sălii, debarasării, spălării vaselor și igienizării suprafețelor. Dacă aceeași echipă îndeplinește mai multe roluri, costul micului dejun se poate ascunde în orele de lucru atribuite generic operațiunilor zilnice.
La acestea se adaugă utilitățile și infrastructura: frigidere, aparate de cafea, toastere, echipamente de gătit, iluminat, ventilație, apă și spațiul rezervat servirii. Mobilierul, vesela, recipientele pentru bufet și echipamentele necesită întreținere și înlocuire, iar curățenia de după serviciu consumă resurse chiar dacă numărul clienților este redus. O analiză corectă trebuie să includă atât cheltuielile directe, cât și partea rezonabilă din costurile comune ale unității.
Unde apar pierderile pe care nu le vezi în raportul de vânzări
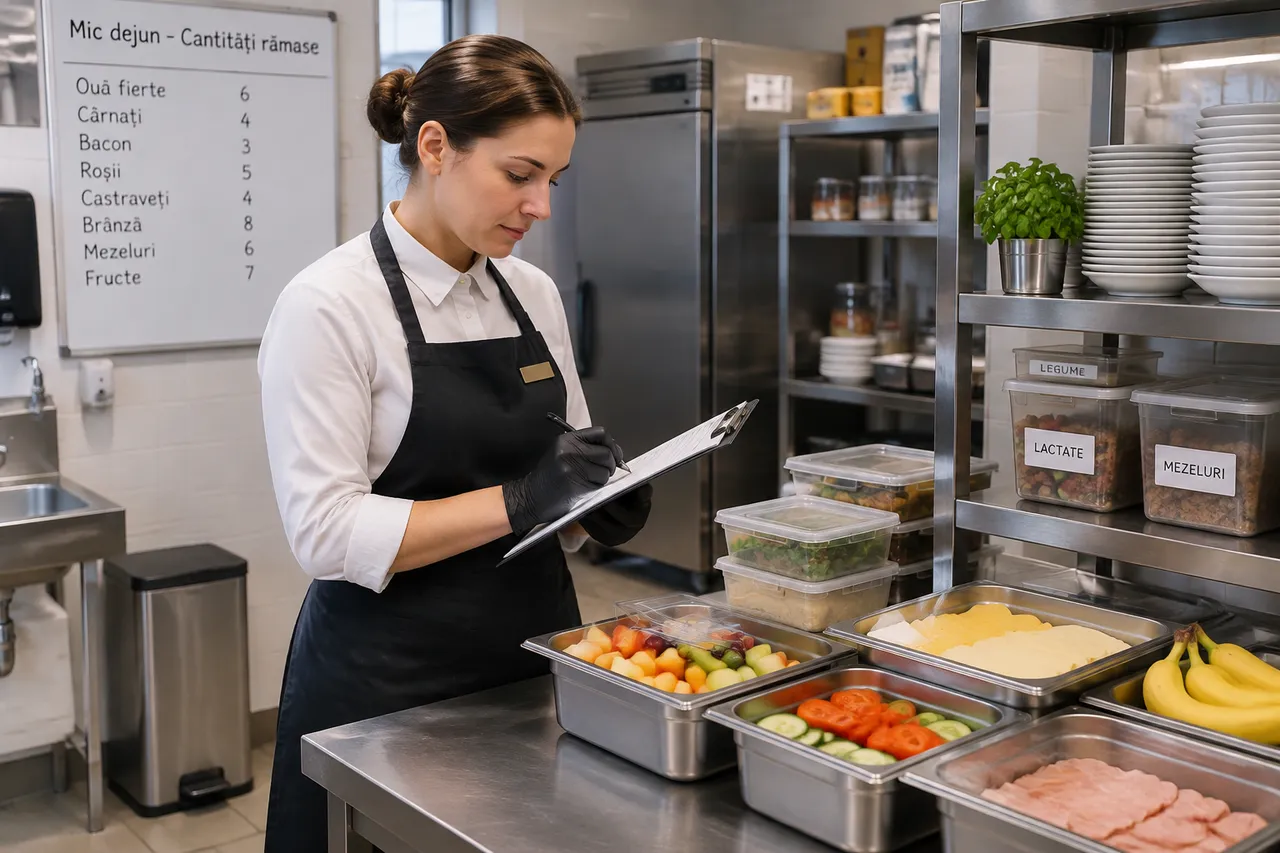
Risipă apare în mai multe momente, nu doar atunci când un aliment ajunge la gunoi. Poate începe cu o estimare prea generoasă a numărului de clienți, poate continua cu porții pregătite înainte de ora de vârf și se poate încheia cu produse care nu mai pot fi reutilizate după expunere. De aceea, simpla verificare a facturilor de achiziție nu îți arată amploarea reală a pierderilor.
Un alt cost invizibil este suprastocul. Pentru a evita lipsurile, echipa poate comanda mai mult decât este necesar, iar depozitarea necorespunzătoare sau rotația slabă a produselor pot duce la expirări și diferențe între stocul scriptic și cel fizic. O procedură clară de recepție, etichetare, rotație și verificare a termenelor reduce pierderile fără să afecteze varietatea oferită clientului.
Și experiența clientului poate produce costuri indirecte. Un bufet incomplet, cafeaua indisponibilă, mesele neeliberate sau lipsa informațiilor despre alergeni pot genera reclamații, compensații și timp suplimentar pentru personalul de la recepție. În plus, o promisiune comercială nealiniată cu realitatea poate afecta recenziile și conversia rezervărilor, chiar dacă materia primă a fost cumpărată la un cost redus.
Controlul nu înseamnă să reduci automat sortimentul sau să servești porții mai mici. Înseamnă să ajustezi producția la cererea reală, să folosești recipiente potrivite, să refaci bufetul în cantități controlate și să separi clar produsele disponibile la cerere de cele expuse permanent. Astfel, păstrezi percepția de abundență fără să transformi surplusul în pierdere.
Indicatorii care îți arată rentabilitatea serviciului
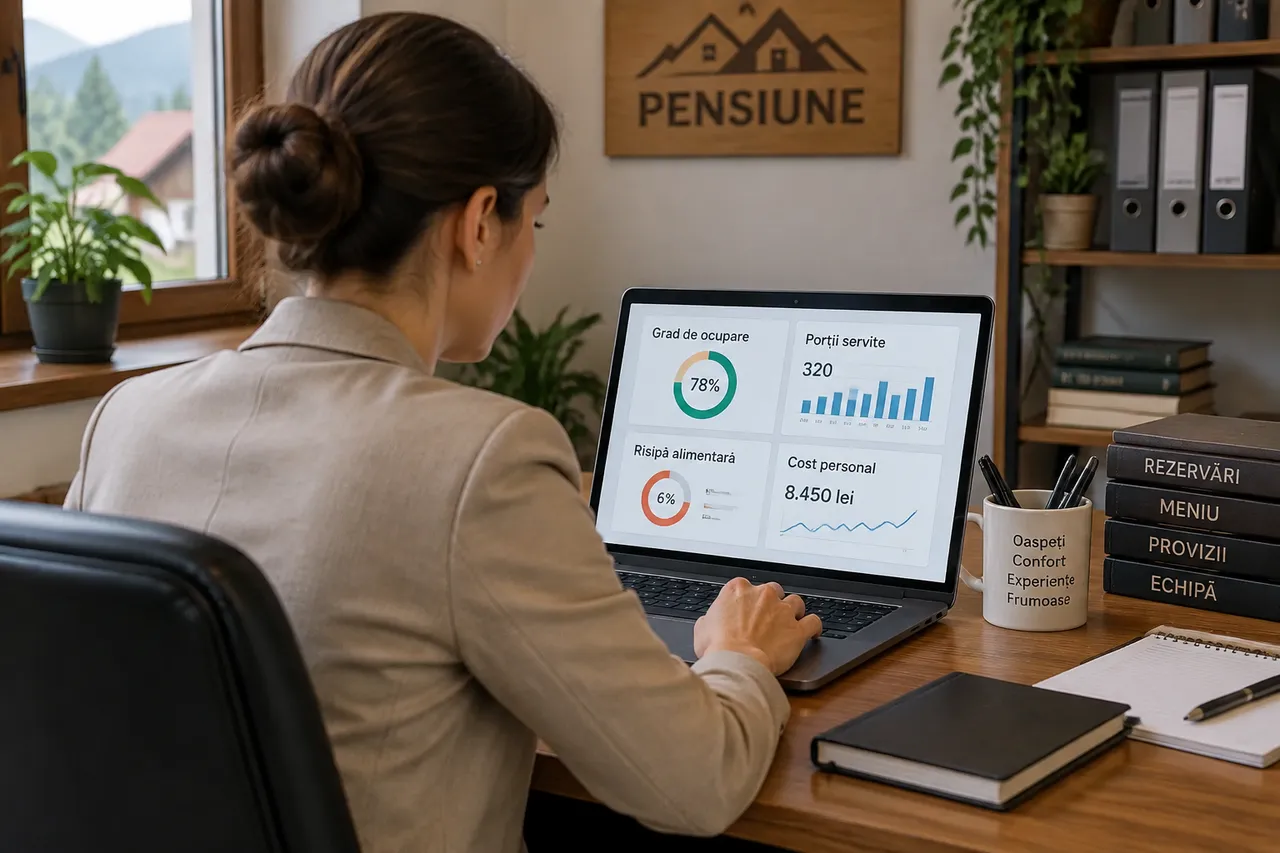
Primul indicator util este costul total raportat la un mic dejun servit. Calculezi separat alimentele, manopera, utilitățile, consumabilele și pierderile, apoi urmărești evoluția rezultatului în raport cu numărul efectiv de persoane care au luat masa. Nu ai nevoie să tratezi toate costurile cu aceeași precizie de la început; important este să folosești aceeași metodă de calcul, pentru ca perioadele să poată fi comparate.
Rata de participare te ajută să înțelegi câți clienți folosesc efectiv beneficiul inclus în tarif. O participare redusă poate indica un program nepotrivit, o comunicare insuficientă, un meniu neatractiv sau un profil de client care pleacă devreme. O participare ridicată, în schimb, nu garantează eficiența dacă producția este excesivă sau dacă necesită prea multe ore de muncă.
Monitorizează și costul de personal pe intervalul de servire, timpul de pregătire, numărul de intervenții pentru refacerea bufetului și timpul de închidere a zonei. Acești indicatori te ajută să identifici blocajele: poate ai prea multe produse care cer pregătire individuală, echipamente greu de curățat sau un flux prost între bucătărie, sală și spălătorie.
Un tablou de bord simplu poate include următoarele elemente:
- costul alimentelor pentru fiecare client servit;
- ponderea produselor rămase după încheierea servirii;
- diferența dintre cantitatea comandată, recepționată și consumată;
- orele de muncă alocate pregătirii, servirii și curățeniei;
- consumul de utilități asociat zonei, urmărit prin evoluție internă;
- numărul reclamațiilor legate de meniu, disponibilitate și igienă;
- gradul de utilizare a spațiului și echipamentelor dedicate.
Nu urmări indicatorii izolat. Dacă reduci cantitatea comandată, dar cresc reclamațiile și timpul de completare a bufetului, rezultatul nu este neapărat favorabil. Analiza trebuie să lege costul de satisfacția clientului, de gradul de ocupare și de capacitatea echipei de a menține standardele de igienă și servire.
Alegerea modelului operațional potrivit
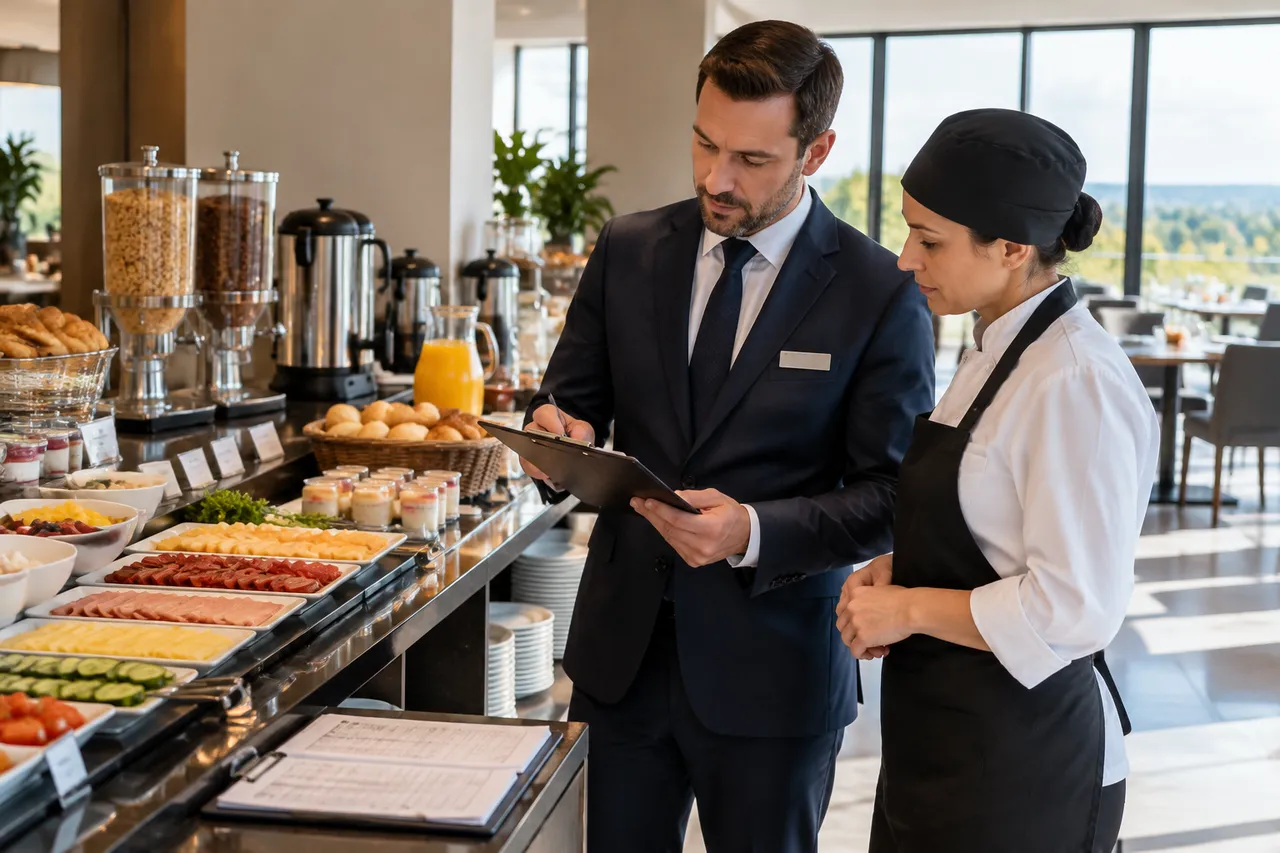
Nu există un singur model potrivit pentru toate unitățile. Bufetul oferă varietate și autonomie, dar presupune producție anticipată, refacerea permanentă a produselor și o expunere mai mare la pierderi. Servirea la masă sau pregătirea la comandă poate controla mai bine cantitățile, însă implică timpi de așteptare, personal disponibil și o organizare mai strictă a comenzilor.
| Model operațional | Avantaj principal | Cost invizibil de urmărit | Potrivit când |
|---|---|---|---|
| Bufet complet | Varietate și acces rapid | Produse rămase, refacere și consum de utilități | Ai flux constant de clienți și spațiu bine organizat |
| Bufet restrâns cu produse la cerere | Control mai bun asupra producției | Timpul suplimentar pentru comenzi și coordonare | Cererea variază sau meniul are componente pregătite individual |
| Servire la masă | Porții planificate și experiență personalizată | Manoperă, așteptare și gestionarea comenzilor | Ai personal suficient și un număr previzibil de clienți |
| Pachet pregătit pentru plecare | Flexibilitate pentru clienții care nu pot rămâne | Ambalaje, planificare și produse neridicate | O parte dintre clienți pleacă înaintea programului de servire |
Decizia trebuie să pornească de la profilul cererii, nu de la preferința echipei. Analizează ora la care sosesc clienții, durata medie a servirii, tipul de rezervare, gradul de ocupare și dotările existente. O soluție hibridă poate fi eficientă: produse de bază disponibile permanent, iar articolele cu pierderi sau timp mare de pregătire oferite la cerere.
Standardizarea este esențială pentru control. Fișele de producție, gramajele interne, rețetele, modul de etichetare și regulile de completare a bufetului reduc variațiile dintre angajați și fac rezultatele mai ușor de comparat. În același timp, trebuie să păstrezi informațiile despre ingrediente și alergeni, astfel încât personalul să poată răspunde corect clienților.
Cum transformi datele în decizii comerciale
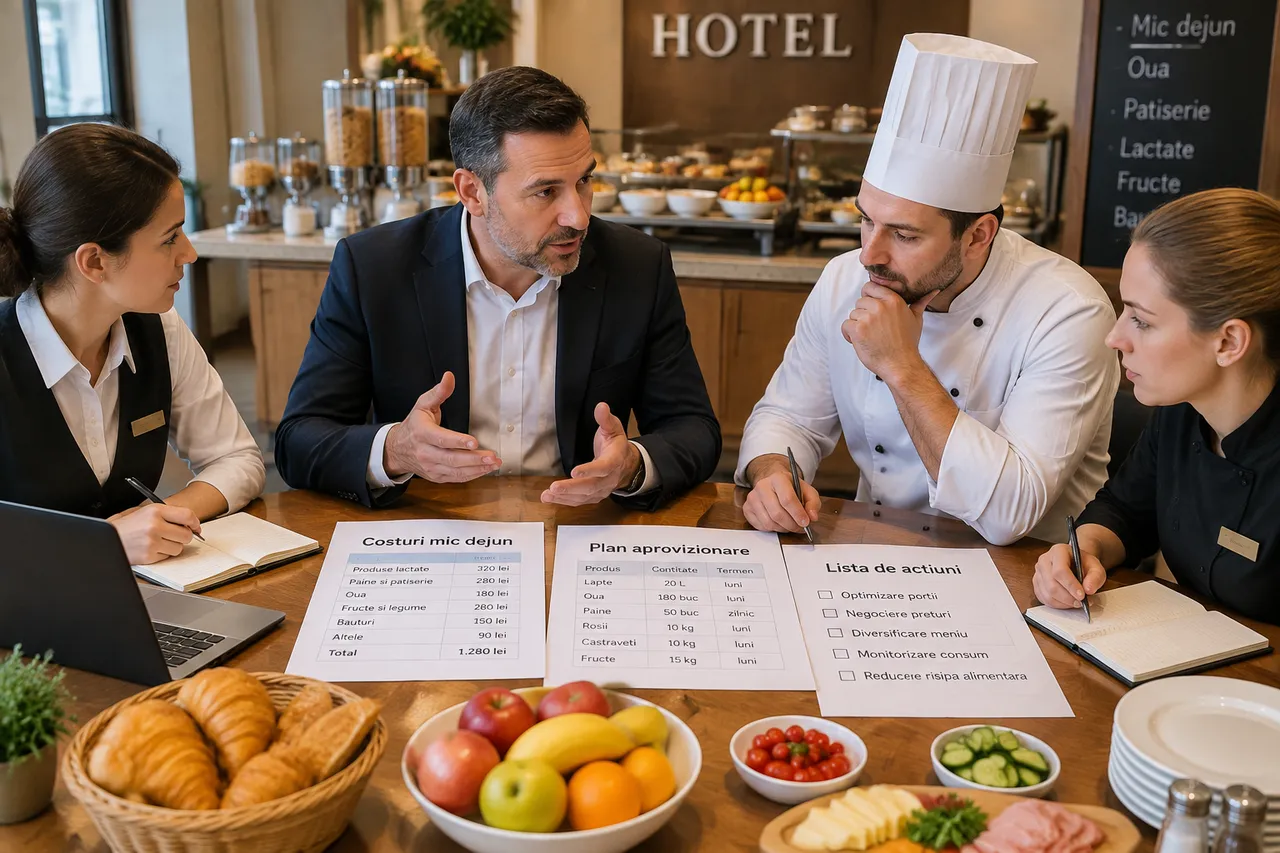
Începe printr-o perioadă de observare în care înregistrezi aceleași date în fiecare zi de operare: numărul de clienți cazați, participanții la mic dejun, produsele pregătite, cantitățile rămase, orele lucrate și incidentele apărute. Nu modifica simultan toate componentele, deoarece nu vei mai ști ce intervenție a produs rezultatul. Alege o singură ipoteză, testeaz-o și compară efectul asupra costului și experienței clientului.
De exemplu, poți analiza dacă porționarea anumitor produse reduce risipa fără să scadă satisfacția, dacă mutarea unor articole la cerere scurtează timpul de completare sau dacă un meniu mai clar reduce întrebările adresate personalului. Decizia trebuie susținută de date interne și de feedback concret, nu doar de impresia că un produs „se caută” sau că un anumit echipament este folosit prea mult.
Leagă indicatorii operaționali de oferta comercială. Dacă micul dejun este inclus în toate tarifele, verifică dacă beneficiul contribuie la rezervare și la retenție sau dacă este perceput ca un element fără valoare de către segmentul vizat. Pentru anumite categorii de clienți, poate fi mai eficientă o ofertă flexibilă, cu tarif diferențiat și opțiuni clar comunicate, fără să compromiți transparența condițiilor.
Implică echipa în interpretarea datelor, deoarece angajații observă rapid cauzele pe care un raport nu le surprinde: fluxuri aglomerate, produse care se usucă repede, aparate greu de utilizat sau clienți care solicită frecvent alternative. O întâlnire scurtă și recurentă, bazată pe indicatori consecvenți, poate transforma micul dejun dintr-un beneficiu costisitor într-un serviciu controlabil și valoros.
Stabilește un set restrâns de indicatori, urmărește-l consecvent și revizuiește lunar modul în care producția, personalul și pierderile influențează costul total. În acest fel, poți păstra micul dejun inclus ca avantaj comercial, ajustând operațiunile înainte ca pierderile să devină parte permanentă din marja afacerii.