Preluarea unei firme poate părea o scurtătură către clienți existenți, contracte active, angajați instruiți și o poziție deja construită în piață. Riscul apare atunci când cumperi părțile sociale fără să cunoști toate obligațiile societății, iar după tranzacție descoperi restanțe fiscale, litigii, contracte împovărătoare sau datorii față de furnizori. O verificare serioasă înainte de semnare îți permite să separi o oportunitate reală de o afacere care transferă asupra ta probleme greu de controlat.
Unde se pot ascunde obligațiile firmei
Prima zonă de risc este reprezentată de obligațiile fiscale care nu apar întotdeauna într-o discuție informală despre situația firmei. Pot exista taxe declarate și neachitate, accesorii, diferențe rezultate din controale fiscale sau sume care urmează să fie stabilite după o verificare. De aceea, nu este suficient să primești o afirmație generală că firma „nu are probleme cu statul”.
Trebuie să verifici separat datoriile către ANAF, bugetele locale și alte instituții, precum și eventualele cereri de eșalonare sau măsuri de executare. Certificatul de atestare fiscală este un document central, însă trebuie analizat împreună cu balanțele, declarațiile fiscale și corespondența purtată cu autoritățile. O diferență între documentele contabile și situația fiscală efectivă poate indica o obligație neînregistrată corect sau o problemă încă neclarificată.
O altă categorie importantă este formată din datoriile comerciale și obligațiile contractuale. Furnizorii pot avea facturi neachitate, clienții pot solicita despăgubiri, iar firma poate fi legată de contracte de chirie, leasing, mentenanță, distribuție sau servicii recurente. Analizează nu doar soldul datoriilor, ci și condițiile de încetare, penalitățile, garanțiile și situațiile în care schimbarea asociaților sau a administratorului poate produce efecte contractuale.
Documentele financiare care trebuie comparate între ele
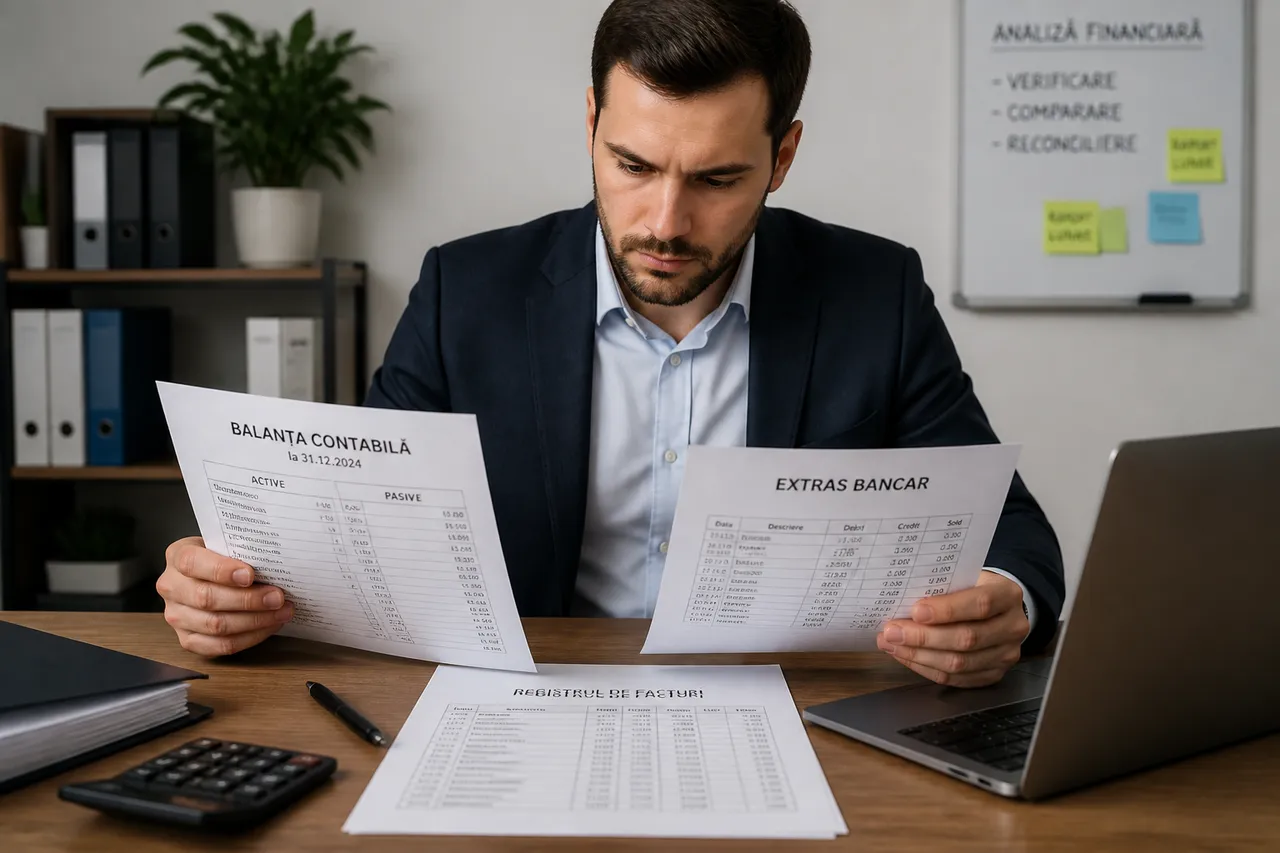
Solicită situațiile financiare depuse, balanțele de verificare, registrul-jurnal, fișele de cont și centralizatoarele de clienți și furnizori. Nu te limita la ultimul bilanț, deoarece acesta oferă o imagine de sinteză și poate să nu reflecte obligații apărute ulterior. Balanța recentă te ajută să vezi soldurile conturilor, creanțele vechi, împrumuturile asociatului și eventualele conturi cu valori neobișnuite.
Verifică dacă veniturile raportate sunt susținute de facturi, contracte și încasări bancare. În oglindă, compară cheltuielile cu documentele justificative și urmărește dacă există facturi înregistrate, dar neachitate, plăți făcute în numerar fără o explicație clară sau transferuri către persoane apropiate firmei. Extrasele de cont pot scoate la iveală popriri, plăți către creditori sau angajamente recurente care nu sunt prezentate în oferta de vânzare.
Stocurile și activele trebuie verificate fizic și documentar. Un stoc evidențiat în contabilitate poate fi deteriorat, învechit, gajat sau imposibil de valorificat, iar echipamentele pot fi deținute în leasing ori pot aparține unei alte societăți. Pentru fiecare activ important, cere documente privind proprietatea, finanțarea, garanțiile și situația sa de exploatare.
Analizează și creanțele, nu doar datoriile. O firmă poate părea profitabilă pe hârtie datorită unor facturi emise către clienți care nu mai plătesc sau către entități afiliate. Dacă o parte importantă din bani este blocată în creanțe vechi, prețul tranzacției trebuie reevaluat, iar recuperarea sumelor nu trebuie tratată ca un rezultat garantat.
Verificările juridice, fiscale și operaționale înainte de semnare
Dosarul societății de la ONRC trebuie comparat cu realitatea prezentată de vânzător. Verifică actul constitutiv, istoricul asociaților și administratorilor, hotărârile adoptate, punctele de lucru și obiectul de activitate. Orice neconcordanță între documentele oficiale, contractul de vânzare și activitatea efectivă trebuie clarificată înainte de plata prețului.
Litigiile pot genera obligații chiar dacă nu există încă o hotărâre definitivă. Cere o listă completă a dosarelor, notificărilor, somațiilor și procedurilor de executare, apoi solicită acces la actele relevante. Verifică și dacă firma a primit reclamații, notificări de reziliere sau solicitări de despăgubiri de la clienți, salariați, parteneri ori autorități.
Contractele de muncă și obligațiile față de angajați merită o analiză distinctă. Consultă statul de plată, situația concediilor neefectuate, eventualele restanțe salariale și documentele privind contribuțiile. O echipă nemulțumită, un litigiu de muncă sau plecarea unor persoane-cheie poate afecta imediat continuitatea afacerii, chiar dacă bilanțul arată acceptabil.
Verificarea operațională trebuie să răspundă unei întrebări simple: firma poate funcționa fără dependențe ascunse? Examinează autorizațiile, licențele, relațiile cu furnizorii strategici, accesul la platforme, domeniile online, baza de clienți și drepturile asupra mărcii. Dacă activitatea depinde de un contract care nu poate fi transferat sau de o persoană care nu va rămâne în companie, valoarea preluării trebuie calculată realist.
Cum protejezi tranzacția prin contract și condiții clare
Contractul de cesiune nu trebuie să descrie doar părțile sociale și prețul. Include declarații clare ale vânzătorului privind taxele, furnizorii, angajații, litigiile, activele, garanțiile, împrumuturile și contractele aflate în derulare. Cere ca informațiile furnizate să fie complete și actualizate la data semnării, iar documentele importante să fie anexate.
Poți negocia mecanisme de protecție precum reținerea unei părți din preț, plata etapizată sau constituirea unor garanții pentru obligațiile care ar putea fi descoperite ulterior. Soluția potrivită depinde de natura riscurilor și de puterea ta de negociere, dar principiul este același: nu plăti integral pentru o situație pe care încă nu o poți verifica.
Stabilește în contract cine suportă fiecare datorie identificată după tranzacție și în ce condiții vânzătorul trebuie să te despăgubească. O formulare vagă despre „toate obligațiile cunoscute” poate lăsa loc de interpretări, mai ales dacă obligația exista înainte de preluare, dar a devenit vizibilă ulterior. Clauzele trebuie redactate și verificate de un avocat cu experiență în tranzacții comerciale.
În cazul unei societăți cu datorii fiscale, pregătirea cesiunii trebuie corelată cu formalitățile fiscale și cu înregistrarea la ONRC. Transferul părților sociale nu șterge obligațiile firmei, iar schimbarea asociatului sau administratorului nu reprezintă, prin ea însăși, o soluție pentru datoriile acumulate. În anumite situații, sunt necesare garanții, acorduri sau documente fiscale suplimentare, astfel că dosarul trebuie verificat înainte de semnare, nu după depunerea actelor.
Este util să stabilești și un proces de predare efectivă: acces la conturi, arhiva contabilă, contracte, parole, relația cu contabilul, documentele de personal și corespondența cu autoritățile. Predarea formală a actului constitutiv nu îți oferă control real dacă nu primești instrumentele necesare pentru administrarea zilnică a firmei. Cere un proces-verbal detaliat și păstrează dovada documentelor transmise.
Înainte să semnezi, lucrează cu o echipă formată din avocat, contabil și, dacă situația o cere, consultant fiscal sau practician în insolvență. Aceștia pot verifica documentele din perspective diferite și pot transforma riscurile descoperite în ajustări de preț, condiții suspensive sau garanții contractuale. Investește în verificarea de dinaintea tranzacției, deoarece costul unei analize profesioniste este de regulă mai ușor de controlat decât costul unei datorii apărute după preluare.